※本文含廣告(PR)/聯盟行銷連結。網主可能經由連結獲得報酬,但不影響內容中立。
太太(或先生)在日本做兼職(パート),最常聽到的就是「不要超過103萬!」「106萬要入社保!」。但2025年和2026年連續改制之後,這些數字差不多全部變了:103萬變成136萬、106萬在2026年10月撤廢、所得稅界線升到178萬。網主把 扶養之壁 2026 的最新規則整理成一張表,再逐個解釋,在日港台家庭可以按自己情況判斷要做多少。資料以國稅廳、厚生勞動省、日本年金機構為準(2026年10月核對)。
💡 最重要的觀念:「壁」分兩大類 ——稅金的壁(所得稅、住民稅、配偶者控除)和 社會保險的壁(106萬・130萬),兩者計算方法不同,要分開看。
2026年扶養之壁一覽表
以下以「只有薪金(兼職)收入」的配偶為例:
| 以前常聽的壁 | 2025年 | 2026年(最新) | 屬於甚麼 | 超過會怎樣 |
|---|---|---|---|---|
| 100萬/110萬 | 約110萬(2026年度住民稅) | 2026年收入:估計約119萬前後⚠ | 住民稅(本人) | 本人開始要交住民稅(依市區町村而異) |
| 103萬 | 160萬 | 178萬 | 所得稅(本人) | 本人開始要交所得稅 |
| 103萬→123萬 | 123萬 | 136萬 | 配偶者控除(另一半的稅) | 改為配偶者特別控除,扣除額38萬不變 |
| 106萬 | 適用 | 2026年10月1日撤廢 | 社保(勤務先加入) | 改為只看「每週20小時」等條件 |
| 130萬 | 適用 | 適用(2026年4月起按勞動合約判定) | 社保(家屬扶養) | 要自己加入國民健康保險+國民年金,或在公司加入社保 |
| 150萬 | 160萬 | 169萬 | 配偶者特別控除滿額 | 另一半的扣除額開始逐步減少 |
| 201.6萬 | 201.6萬 | 207萬 | 配偶者特別控除終點 | 另一半不再有配偶相關扣除 |
(2025年的所得稅「160萬」只適用於合計所得132萬以下的人;2026年的「178萬」適用於合計所得489萬以下的人,兼職配偶基本上都符合。)
稅金的壁:2026年分有甚麼改變?
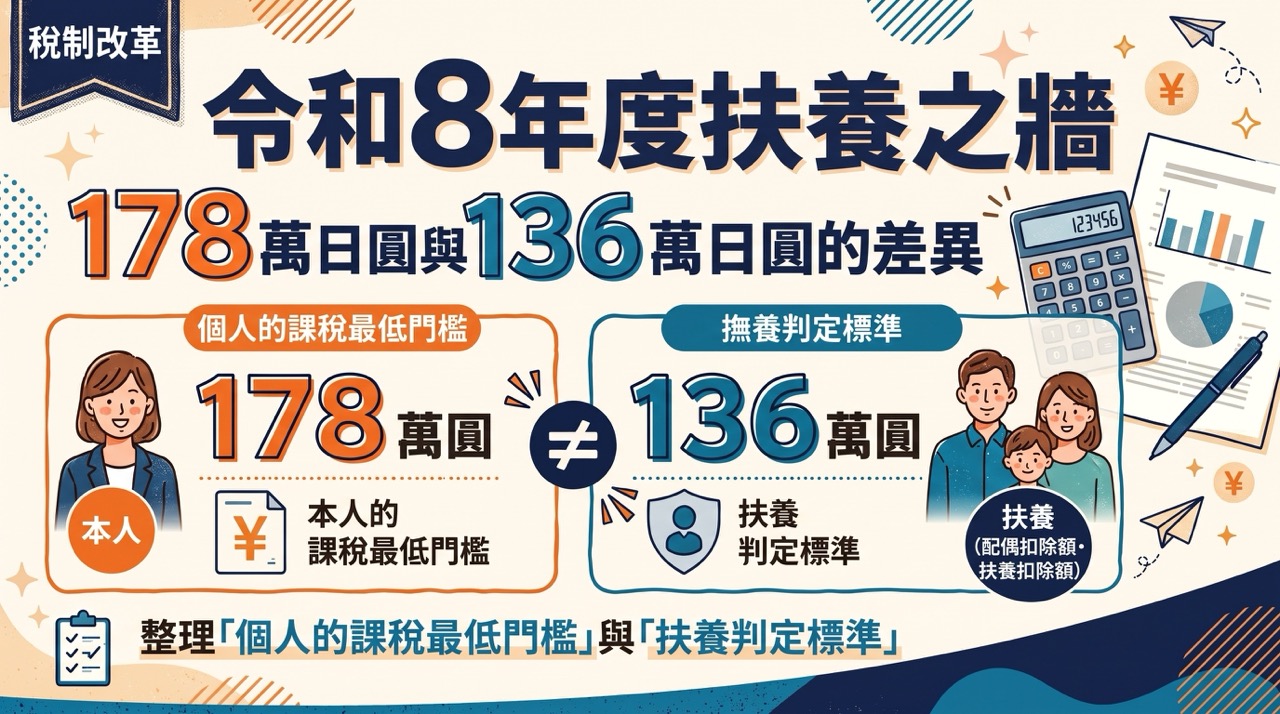
本人所得稅:178萬日元
令和8年度稅制改正後,2026年分:
- 基礎控除:合計所得489萬日元以下者為 104萬日元
- 給与所得控除最低保障額:74萬日元(2026・2027年特例)
104萬+74萬=178萬日元,年收不超過這個數,本人不用交所得稅。這次改正在2026年12月1日施行,公司會在12月的年末調整一次過計算,之前多扣的會退回。
配偶者控除:136萬日元;特別控除滿額:169萬日元
配偶者控除要求配偶的合計所得 62萬日元以下(2025年為58萬),即兼職年收 136萬日元以下。超過了也不用驚,因為還有配偶者特別控除:
| 配偶的年收(只有薪金) | 另一半(納稅者,合計所得900萬以下)可扣除 |
|---|---|
| 136萬以下 | 配偶者控除 38萬 |
| 136萬超~169萬以下 | 配偶者特別控除 38萬 |
| 169萬超~174萬以下 | 36萬 |
| 174萬超~179萬以下 | 31萬 |
| 179萬超~184萬以下 | 26萬 |
| 184萬超~189萬以下 | 21萬 |
| 189萬超~194萬以下 | 16萬 |
| 194萬超~199萬以下 | 11萬 |
| 199萬超~204萬以下 | 6萬 |
| 204萬超~207萬以下 | 3萬 |
| 207萬超 | 0 |
即是說,在稅金方面,配偶年收到 169萬日元 為止,家庭的扣除額都與以前「103萬內」一樣。納稅者本人合計所得超過900萬日元(年收約1,095萬日元)的話,扣除額會減少;超過1,000萬日元則不能適用。
住民稅的界線(要分開看)
住民稅與所得稅計法不同,按居住的市區町村而異:
- 2026年度住民稅(按2025年收入):給与所得控除65萬日元,一般年收約 110萬日元 以下不用交住民稅所得割。
- 2027年度住民稅(按2026年收入):根據財務省大綱,住民稅的給与所得控除最低額亦提高(69萬+特例5萬),界線估計升至約119萬日元前後(⚠網主按非課稅限度額推算,以居住地市區町村公布為準)。
會社的「家族手當」仍可能用103萬
很多公司的配偶手當・家族手當有自己的收入條件,例如「103萬以下」或「130萬未滿」,不會因為稅制改了而自動更改。先問清楚另一半的公司規則,有時這才是真正的「壁」。
社會保險的壁:106萬撤廢、130萬怎樣判定
106萬之壁:2026年10月1日撤廢
日本年金機構公布,短時間勞動者加入社保(健康保險・厚生年金)的「賃金要件(月額8.8萬日元以上,即年收約106萬)」已在 2026年10月1日撤廢。現在的條件是:
- 每週所定勞動時間 20小時以上
- 預計受僱超過2個月
- 不是學生
- 公司規模 51人以上(2027年10月起36人以上,之後再逐步擴大)
即是說,在大公司每週做20小時以上,不論月薪多少都會加入公司的社保;相反,每週不足20小時的話,不會因月收入而被要求加入。
130萬之壁:仍然存在
不符合上述條件(例如公司未滿51人,或每週不足20小時)的人,就要看130萬:配偶(被扶養者)的年收入見込 未滿130萬日元(月約108,333日元),並低於另一半收入的一半,才可留在另一半的健康保險扶養內,並屬於國民年金「第3號被保險者」(不用自己交年金)。
2025–2026年的改變:
| 改變 | 生效日 | 內容 |
|---|---|---|
| 19–22歲(配偶以外)扶養 | 2025年10月1日 | 學生子女等的界線由130萬放寬至 150萬未滿 |
| 按勞動合約判定 | 2026年4月1日 | 只有薪金收入者,可按「労働条件通知書」等合約上的時薪×時數計算年收;合約沒有寫明的加班費不計算 |
| 臨時收入增加 | 已實施 | 因人手不足等一時加班而超過,可由公司出證明,維持扶養(年收の壁・支援強化パッケージ) |
⚠ 注意:社保的130萬 包括交通費(通勤手當),而稅金的計算不包括非課稅的交通費,兩者不同。
加入社保是蝕還是賺?
加入公司社保後,健康保險+厚生年金的個人負擔一般約為收入的14~15%(⚠視乎保險組合、年齡及地區),所以剛超過界線時手取會減少。但同時可以得到:
- 將來多一份厚生年金
- 生病時的傷病手當金、生育時的出產手當金
- 外國籍人士離開日本後,可在條件下申請「脫退一時金」(出國後2年內申請)
所以「一定不要超過」不一定是最好的選擇,要看家庭計劃和工作時間。
2026年兼職配偶情境例子
以下假設:另一半是公司員工(合計所得900萬以下),配偶只有兼職薪金:
| 情境 | 本人所得稅 | 另一半的配偶扣除 | 社保 |
|---|---|---|---|
| A:小公司(30人),年收120萬 | 0 | 38萬(配偶者控除) | 留在扶養(130萬未滿) |
| B:小公司(30人),年收140萬 | 0 | 38萬(配偶者特別控除) | 超過130萬,要自己加入國保・國民年金,或由公司安排 |
| C:大公司(100人),每週18小時,年收125萬 | 0 | 38萬 | 不加入公司社保;130萬未滿可留在扶養 |
| D:大公司(100人),每週22小時,年收115萬 | 0 | 38萬 | 要加入公司社保(106萬已撤廢) |
| E:年收180萬 | 有少量所得稅(超過178萬) | 26萬 | 一般已需加入社保 |
子女做兼職:特定親族特別控除
19–22歲的子女做兼職,2026年起:
- 年收 136萬以下:父母可享特定扶養控除63萬日元
- 136萬超~159萬以下:特定親族特別控除仍為63萬日元,之後逐步減少,197萬 為止
- 社保扶養(19–22歲、配偶以外):150萬未滿
常見問題(FAQ)
Q1. 2026年太太做兼職,最多可以賺多少而不影響先生的扣稅?
只看稅金的話,太太年收 169萬日元以下,先生仍可扣除38萬日元(先生合計所得900萬以下時)。但社保的130萬或「每週20小時」可能更早到,要同時確認。
Q2. 106萬撤廢後,是不是一定要入社保?
不是。條件是「公司51人以上+每週20小時以上+非學生+預計受僱超過2個月」。每週不足20小時,或公司規模較小,就不會因此加入。
Q3. 130萬是按「去年收入」還是「今年」計?
社保看的是「將來一年的收入見込」,不是去年的實際收入。2026年4月起,只有薪金收入的人可以用勞動合約內容計算,合約沒有寫明的加班一般不計。
Q4. 我是外國人,配偶留在香港/台灣,可以報配偶者控除嗎?
可以申報國外居住的配偶,但要準備親族關係文件(結婚證明書等+護照影印本及日文翻譯)和送金證明。社保的扶養則原則上要求在日本有住所,海外家屬只有特例情況才可以(詳見日本年金機構)。
Q5. 年中改變工作時間,要通知誰?
社保方面請通知另一半的公司(健保組合),稅金方面年末調整時填寫配偶的收入見込。若預計會超過130萬,宜盡早辦理退出扶養,以免日後要補交保險費。
結論:2026年先看「每週20小時」和「130萬」
- ✅ 稅金:配偶年收136萬內是配偶者控除,169萬內扣除額不變,本人178萬內不用交所得稅
- ✅ 社保:大公司看「每週20小時」(106萬已撤廢);小公司或時數少看「130萬」
- ✅ 另一半公司的家族手當條件要另外確認
- ✅ 不一定要死守界線,考慮年金、保障與家庭計劃再決定
延伸閱讀:【內部連結:2026年在日上班族節稅攻略】、【內部連結:2026新NISA完全攻略】
想多賺一點又想慳家用?可以順便檢查手機月費以及常用信用卡的積分:三井住友カード(NL)。
免責聲明
本文依據2026年10月19日時點國稅廳、財務省、厚生勞動省、日本年金機構的公開資料整理,屬一般資訊,並非個別稅務、社保或法律建議。住民稅界線、健康保險組合的扶養認定、公司手當等依地區及機構而異,請向居住地市區町村、健康保險組合、公司人事部或稅務署確認,必要時諮詢稅理士或社會保險勞務士。